Update2026.11.02 (월)

 이인수 감평전문기자
[사이버타임즈(cybertimes)=이인수 감평전문기자]

상속이나 증여로 부동산을 자녀에게 물려줄 때, 그냥 “공시가격으로 신고하면 되지 않을까?”라고 생각할 수 있다.
“상속세 및 증여세법“에는 실제 시가(時價)를 알 수 있다면 이 시가로 신고하도록 되어있고, 법상 공시가격은 이러한 시가를 알 수 없는 경우에만 적용하도록 되어있다. 원칙상 시가로 신고해야 한다는 의미다. 다만, 주택과 달리 일반적으로 비주거용 부동산. 예를 들어 상가건물이나 창고, 나대지 같은 부동산은 주택보다 거래가 많지 않고 서로 유사성이 높지 않기에 감정평가사 등 전문가가 아니면 비교하기 곤란한 경우가 대부분이기 때문에 이 시가를 쉽게 판정하기 어려워 공시가격으로 신고하는 경우가 많다.
그런데, 이러한 비주거용 부동산은 공시가격과 시가와의 격차가 매우 커서 공시가격으로 신고한다면 주택의 경우와 비교해볼 때, 세금에서 많은 이익을 볼 수 있다. 이러하다 보니 조세형평성 측면에서 문제가 되었고, 이에 국세청은 지난 2020년 1월 31일부터 "꼬마빌딩" 등 비주거용 부동산과 나대지를 대상으로 감정평가사업을 시행하고 있는데, 시가와 신고가액의 차이가 큰 경우 임의로 감정기관을 선정하여 비주거용 부동산에 대한 감정평가를 별도로 진행하여 그 감정가액을 상속·증여 재산의 시가로 보아 다시 세액을 산출해서 세금을 부과하고 있다.
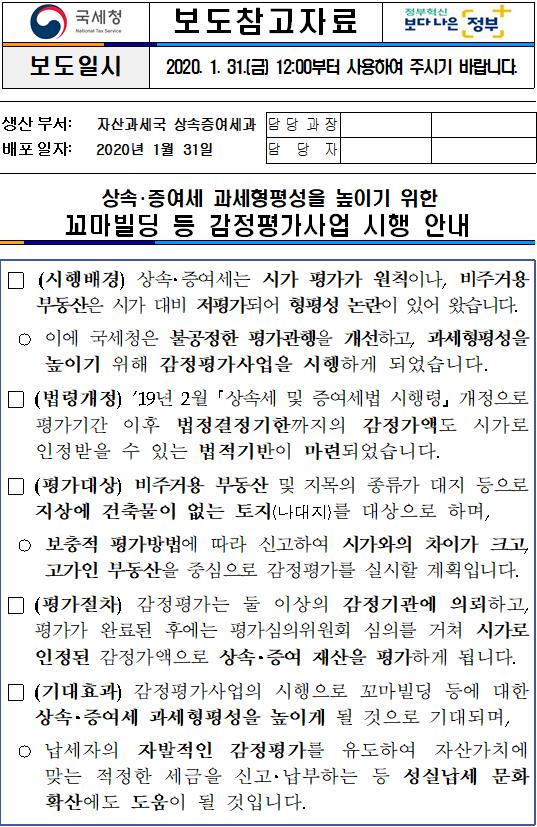
여기서 감정평가 대상이 되는 "시가와 신고가액의 차이가 큰 경우"에 대하여는,
① 추정시가와 공시가액의 차이가 5억원 이상
② 추정시가와 공시가액의 차이의 비율이 10%이상
으로 규정하고 있다.
종전에는 추정시가와 보충적평가액의 차이를 10억원으로 두었으나 5억원으로 그 차이를 줄여 감정평가 대상의 폭을 넓히고 있으며 올해에도 관련 예산을 2배 이상 증액하는 등 국세청에서는 해당 사업을 더욱 강화할 예정이다.
이러한 국세청의 사업에 대하여 "조세법률주의"에 위반되는 과세관청의 자의적인 행정이라는 비판이 있어 일부 납세자들은 법적분쟁도 벌이고 있기도 하다. 그러나, 법적 논란을 떠나서 미리 감정평가를 받아두는 게 납세자에게 반드시 불리한 것은 아니다. 감정평가 가액이 상속 및 증여에 따른 취득원가로 취급되기 때문에 향후 매도 시에는 매매가와 감정평가액의 차이만큼에 대한 양도세가 부과되어 세금을 절감할 수 있기 때문이다.
더욱이 규정상, 사업의 대상을 비주거용 부동산에 한정하지 않고 있어 시가와 신고가액의 차이가 크다면 고가의 주거용 부동산 또한 그 대상이 될 수 있기에 상속·증여 시에는 감정평가를 미리 받아두는 것이 여러모로 불편한 상황을 피할 수 있다.
#이인수사이버타임즈기자
#이인수감평전문기자
#이인수감정평가사
#비주거용부동산
#과세형평성
#꼬마빌딩
#추정시가
#공시가액
#감정평가
 [건강 성공기] “몸의 변화가 곧 삶의 기적입니다”
 “우주·모빌리티·AX·글로벌 포럼까지”… 화성특례시 주최 「MARS 2026」
 천일홍 가득 양주 나리농원”, 가을을 즐기는 사람들